Domain kredit-immobilie.de kaufen?
Wir ziehen mit dem Projekt
kredit-immobilie.de um.
Sind Sie am Kauf der Domain
kredit-immobilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-immobilie.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Ähnliche Suchbegriffe für Budget-Management
Top-Angebote
Produkte zum Begriff Budget-Management:
-
KOFFER BUDGET D - Werkzeugkoffer, Budget D, ABS-Hartschale, 460x180x310 mmElektriker, Installateure und Monteure quer über den Globus nutzen schon den BUDGET Werkzeugkoffer. Der im Stammwerk Pirmasens in handwerklicher Tradition hergestellte Koffer überzeugt durch seine Qualität und vor allem durch seinen Preis! Qualität muss nicht immer teuer sein. Der abschließbare Koffer, der auch gerne von Lehrlingen genutzt wird, steht entweder als klassischer Werkzeugkoffer in verschiedenen Größen zur Verfügung, Aussenmaße: 460 x 310 x 180 mm Gewicht: 5,0kg ergonomischer Griff 2 Schlösser, zusätzliches Zahlenschloss 2-seitige Werkzeugtafel mit 11 Einsteckfächern und 6 Gummischlaufen auf der Vorderseite und 33 Gummischlaufen auf der Rückseite 2-seitige Werkzeugtafel mit 9 Einsteckfächern und einem Kleinteilefach auf der Vorderseite und einem großen Fach auf der Rückseite ABS-Einsatzschale mit Unterteilungsstegen sowie Abdecktafel mit 11 Einsteckfächern und 5 Gummischlaufen Lieferung ohne abgebildete Werkzeuge!199,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlhammer Das Persönliche BudgetSeit 2008 gibt es den Rechtsanspruch des Persönlichen Budgets, der Menschen mit Behinderungen anstelle der traditionellen Sach- oder Dienstleistung als Teilhabeleistung eine Geldzuwendung gewährt. Menschen mit Behinderungen können so selbst entscheiden, wann und in welchem Umfang sie welche Dienstleistung in Anspruch nehmen wollen. Allerdings gibt es zwischen dem politischen Willen, der Theorie und der Umsetzung in die Praxis noch immer eine erhebliche Diskrepanz. Das Buch gibt einen Überblick über die Chancen und Potenziale, analysiert aber auch Hindernisse und Risiken bei der Umsetzung des Persönlichen Budgets. Deutlich wird, dass Leistungsberechtigte, Fachkräfte, Leistungsträger und Dienstleister zusammenwirken müssen, damit das Persönliche Budget wirklich zum Mittel der geforderten Selbstbestimmung und Teilhabe behinderter Menschen wird.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Wie kann das Management eines Projekts effektiv die Ressourcen, Zeit und Budget optimieren, um die Projektziele zu erreichen?
Das Management eines Projekts kann effektiv die Ressourcen, Zeit und Budget optimieren, indem es klare Ziele und Meilensteine festlegt und regelmäßig den Fortschritt überwacht. Es ist wichtig, die Ressourcen effizient zu planen und zu verteilen, um Engpässe zu vermeiden und die Produktivität zu maximieren. Durch regelmäßige Kommunikation und Zusammenarbeit mit dem Team können Hindernisse frühzeitig erkannt und angegangen werden, um Verzögerungen zu minimieren. Außerdem ist es entscheidend, flexibel zu sein und bei Bedarf Anpassungen vorzunehmen, um sicherzustellen, dass das Projekt im Zeit- und Budgetrahmen bleibt. **
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Top-Angebote
Produkte zum Begriff Budget-Management:
-
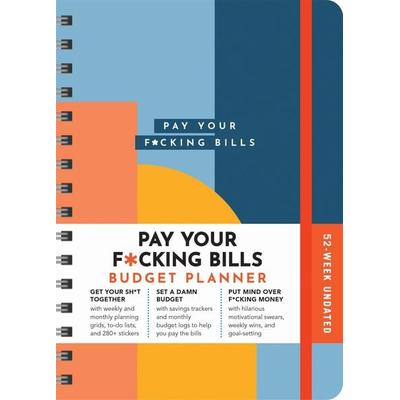
A Budget PlannerDer Budget Planner Ist Ein Humorvoller Und Praktischer Finanzorganisator, Der Ihnen Hilft, Ihre Finanzen Über 52 Wochen Im Griff Zu Behalten. Dieser Undatierte Planer Bietet Wöchentliche Und Monatliche Planungsraster Sowie To-do-listen, Um Ihre...18,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HENDI Eimer Budget Line, Budget Line, 10L, ⌀278x(H)235mmHergestellt aus hochwertigem Edelstahl. Die Kantenform sorgt für ein einfaches und kontrolliertes Ausgießen von Flüssigkeiten. Eimer Budget Line aus Edelstahl mit 10 l Fassungsvermögen und praktischem Griff. Mit Ausgießkante für kontrolliertes und einfaches Ausschütten.21,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOFFER BUDGET D - Werkzeugkoffer, Budget D, ABS-Hartschale, 460x180x310 mmElektriker, Installateure und Monteure quer über den Globus nutzen schon den BUDGET Werkzeugkoffer. Der im Stammwerk Pirmasens in handwerklicher Tradition hergestellte Koffer überzeugt durch seine Qualität und vor allem durch seinen Preis! Qualität muss nicht immer teuer sein. Der abschließbare Koffer, der auch gerne von Lehrlingen genutzt wird, steht entweder als klassischer Werkzeugkoffer in verschiedenen Größen zur Verfügung, Aussenmaße: 460 x 310 x 180 mm Gewicht: 5,0kg ergonomischer Griff 2 Schlösser, zusätzliches Zahlenschloss 2-seitige Werkzeugtafel mit 11 Einsteckfächern und 6 Gummischlaufen auf der Vorderseite und 33 Gummischlaufen auf der Rückseite 2-seitige Werkzeugtafel mit 9 Einsteckfächern und einem Kleinteilefach auf der Vorderseite und einem großen Fach auf der Rückseite ABS-Einsatzschale mit Unterteilungsstegen sowie Abdecktafel mit 11 Einsteckfächern und 5 Gummischlaufen Lieferung ohne abgebildete Werkzeuge!199,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Budget-Management
-
Kohlhammer Das Persönliche BudgetSeit 2008 gibt es den Rechtsanspruch des Persönlichen Budgets, der Menschen mit Behinderungen anstelle der traditionellen Sach- oder Dienstleistung als Teilhabeleistung eine Geldzuwendung gewährt. Menschen mit Behinderungen können so selbst entscheiden, wann und in welchem Umfang sie welche Dienstleistung in Anspruch nehmen wollen. Allerdings gibt es zwischen dem politischen Willen, der Theorie und der Umsetzung in die Praxis noch immer eine erhebliche Diskrepanz. Das Buch gibt einen Überblick über die Chancen und Potenziale, analysiert aber auch Hindernisse und Risiken bei der Umsetzung des Persönlichen Budgets. Deutlich wird, dass Leistungsberechtigte, Fachkräfte, Leistungsträger und Dienstleister zusammenwirken müssen, damit das Persönliche Budget wirklich zum Mittel der geforderten Selbstbestimmung und Teilhabe behinderter Menschen wird.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
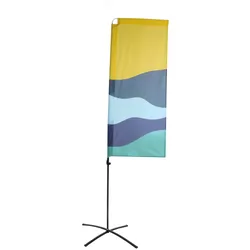
Beachflag Budget Square SmallEine preiswerte Werbeflagge für Ihre Innen- und Außenwerbung. Die Beach Flag Budget ist eine preiswerte Flagge aus Aluminium und Glasfaser. Ein System, das sowohl für windförmige Fahnen als auch für tropfenförmige Fahnen geeignet ist. Einfach und schnell zu montieren. Erhältlich in 4 Größen. Wählen Sie die Beach Flag Basis, die zu Ihrem Anlass passt. Eine perfekte Werbeflagge für Tankstellen, Einkaufszentren, Restaurants oder Veranstaltungen im Freien.9,44 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie kann das Management eines Projekts effektiv die Ressourcen, Zeit und Budget optimieren, um die Projektziele zu erreichen?
Das Management eines Projekts kann effektiv die Ressourcen, Zeit und Budget optimieren, indem es klare Ziele und Meilensteine festlegt und regelmäßig den Fortschritt überwacht. Es ist wichtig, die Ressourcen effizient zu planen und zu verteilen, um Engpässe zu vermeiden und die Produktivität zu maximieren. Durch regelmäßige Kommunikation und Zusammenarbeit mit dem Team können Hindernisse frühzeitig erkannt und angegangen werden, um Verzögerungen zu minimieren. Außerdem ist es entscheidend, flexibel zu sein und bei Bedarf Anpassungen vorzunehmen, um sicherzustellen, dass das Projekt im Zeit- und Budgetrahmen bleibt. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.