Domain kredit-immobilie.de kaufen?
Wir ziehen mit dem Projekt
kredit-immobilie.de um.
Sind Sie am Kauf der Domain
kredit-immobilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-immobilie.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Ähnliche Suchbegriffe für Kostüme
Top-Angebote
Produkte zum Begriff Kostüme:
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kostüme:
-
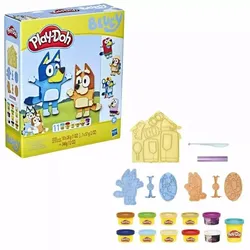
Play-Doh Bluey „Kostüme-Knetspaß” SpielsetMit dem Play-Doh Bluey Make ’n Mash Costumes Spielset können Kinder ihre Lieblingsfigur Bluey aus der TV-Serie nachformen und sie anschließend in lustige Kostüme kleiden. Ein kreatives Knetspiel ab 3 Jahren, das gleichzeitig Spaß macht und die Feinmotorik fördert. Das Besondere an diesem Set: Für die Bluey- und Bingo-Figuren lassen sich viele verschiedene Kostüme und Accessoires gestalten – so entstehen immer wieder neue Geschichten. Produkteigenschaften: Marke: Play-Doh Produktkategorie: Knetset, kreatives Spielzeug Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Formen von Bluey- und Bingo-Figuren, Kostümen und Accessoires aus Play-Doh Knete Geförderte Fähigkeiten: Feinmotorik, Hand-Auge-Koordination, Kreativität Material: Knete und Kunststoff-Zubehör Teile / Inhalt: 11 Dosen Play-Doh Knete, Bluey- und Bingo-Formplatten, Formen für Kostüme und Accessoires, Knetmesser, Walze Sicherheitshinweis: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: Offiziell lizensierte Bluey-Figuren, mehrere bunte Knetfarben in einer Packung Im Play-Doh Bluey Make ’n Mash Costumes Spielset drücken die Kinder zunächst die Figuren mithilfe der Formplatten aus und können sie dann nach ihren eigenen Farbideen dekorieren. Die enthaltenen Kostümformen ermöglichen es, Bluey und Bingo in verschiedene Rollen schlüpfen zu lassen – etwa als Entdecker oder als lustig verkleidete Figuren. Die bekannten Seriencharaktere motivieren Kinder dazu, länger und konzentrierter zu spielen. Die bunten Play-Doh Knetmassen sind weich und gut formbar, sodass auch kleine Hände schnell Erfolgserlebnisse haben. Die Walze und das Knetmesser helfen dabei, Untergründe, Kleidung und Accessoires zu gestalten – ganz nebenbei werden Feinmotorik und der Umgang mit Werkzeugen geschult. Beim Spielen mit der Knete üben Kinder ganz natürlich, ihre Handkraft dosiert einzusetzen und die Finger gezielt zu bewegen. Ein großer Vorteil des Sets: Es bietet nicht nur eine einmalige Bastelaufgabe. Die Knete kann immer wieder neu durchgeknetet werden, Kostüme lassen sich beliebig kombinieren und die Geschichten nehmen kein Ende. Kinder können bekannte Szenen aus der Bluey-Serie nachspielen oder sich eigene Abenteuer ausdenken. Gemeinsames Kneten ist eine tolle Gelegenheit für Familienspielzeit, Gespräche und Rollenspiele. Für wen ist das Set geeignet? Das Play-Doh Bluey Make ’n Mash Costumes Spielset ist ideal für Kinder ab 3 Jahren, die Bluey lieben, gerne kreativ basteln und Rollenspiele mögen. Es ist eine gute Wahl für Eltern, die ein förderndes Spielzeug suchen, das Geschicklichkeit, Konzentration und Fantasie stärkt. Das Set ist für den Gebrauch im Innenbereich gedacht, benötigt weder Batterien noch zusätzliche Hilfsmittel und lässt sich daher jederzeit schnell hervorholen – an einem verregneten Nachmittag, auf Reisen, bei Kindergeburtstagen oder auch als Weihnachtsgeschenk. Verpackungsgröße: 18,4 x 5,7 x 21,6 cm12,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Kostüme
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.