Domain kredit-immobilie.de kaufen?
Wir ziehen mit dem Projekt
kredit-immobilie.de um.
Sind Sie am Kauf der Domain
kredit-immobilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-immobilie.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **

Ähnliche Suchbegriffe für Traurig
Top-Angebote
Produkte zum Begriff Traurig:
-
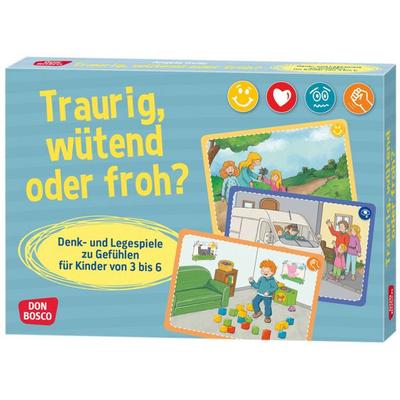
Don Bosco Traurig, wütend oder froh?Bin ich lustig, angeekelt oder stolz? Emotionen wahrnehmen und benennen für Kinder Wie fühlt sich Mama, wenn ihr Sohn hinter der Tür hervorspringt? Welche Gefühle hat der Torschütze beim Fußball spielen? Was empfindet ein Mädchen, das sich von seiner Freundin verabschieden muss? Kleine Kinder haben oft große Gefühle, die plötzlich und übermächtig über sie hereinbrechen. Es fehlt ihnen noch die Erfahrung, um Emotionen wahrnehmen zu können, ohne von ihnen überwältigt zu werden. Dieses Bildkarten-Set unterstützt Kinder ab 3 Jahren dabei, positive und negative Gefühle benennen zu lernen. Denn es fällt leichter, mit Emotionen umzugehen, wenn sie nicht als große Unbekannte daherkommen! Spielerisch Empathie fördern: Wie fühlt sich der Protagonist auf den Abbildungen? Jeweils vier Karten bilden eine kurze Geschichte zu einem von acht Gefühlsausdrücken Mit zahlreichen Gesprächsimpulsen zur Sprachförderung: Kita-Kinder testen ihre Erzählkompetenz! Was passiert zuerst? Gefühle-Geschichten in chronologischer Reihenfolge auflegen Lernspiel ab 3 aus dem Don Bosco Verlag: Mit Bildkarten Alltagskompetenzen erwerben Gefühlsausdrücke kennenlernen und einer Alltagssituation zuordnen Kleine Geschichten über große Gefühle: Spiele helfen Kita- und Grundschulkindern, Emotionen wahrnehmen und über sie sprechen zu lernen. Die Bildkarten lassen sich vielseitig einsetzen, in Gruppen- oder Einzelsettings, als Gesprächsanlass oder als Vorlage für eine Schreibübung in der Grundschule. Sind die Karten in die chronologische Reihenfolge gebracht, ergibt sich ein Vergleich der Gefühle-Geschichten mit einer bekannten Alltagssituation ganz von selbst: Wie fühlt es sich an, ein Tor zu schießen? Bist du beim Spielen schon einmal so richtig wütend geworden? Visuelle Wahrnehmung und Empathie fördern: Das gelingt spielerisch mit dem kunterbunten Bildkarten-Set über große Gefühle für Kinder in Kita und Grundschule!14,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Sich freuen - traurig seinEthik besser unterrichtenFür eine gelungene Abwechslung im Fach Ethik sorgt das bewährte Stationentraining für die Klassen 3 und 4. Die Aufgaben des Trainings sind eine ideale Ergänzung zum Regelunterricht für den Ethikunterricht in der Grundschule. Sie greifen Themen des Lehrplans auf und unterstützen die Schüler*innen beim selbstständigen Wiederholen und Lernen.Inhaltliche SchwerpunkteLernen Ethik 3./4. KlasseGefühle Ethik 3./4. KlasseWerteerziehung GrundschuleLernen an Stationen Ethik Grundschule6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Traurig:
-
Traurig, wütend oder froh?Bin Ich Lustig, Angeekelt Oder Stolz? Emotionen Wahrnehmen Und Benennen Für Kinder Wie Fühlt Sich Mama, Wenn Ihr Sohn Hinter Der Tür Hervorspringt? Welche Gefühle Hat Der Torschütze Beim Fußball Spielen? Was Empfindet Ein Mädchen, Das Sich Von...13,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Carlsen Wenn ich traurig binEs gibt diese Tage - da kullern die Tränen und irgendwie will nichts helfen.So geht es Wieselmädchen Ella. Sie ist sehr traurig. Denn ihr Kuscheltier, das ihr Sicherheit gibt, sie tröstet und überallhin begleitet, ist weg. Ella hat schon überall gesucht, ohne Erfolg. Wie soll Ellas tiefe Traurigkeit jetzt bloß verschwinden?Zum Glück leben im Wald ganz viele andere Tiere, die Ellas Not erkennen und ihr Trost spenden möchten. Und dabei hat jedes Tierchen eine ganz eigene Strategie: kuscheln, zuhören, Grimassen schneiden, wild hüpfen. Was hilft wohl am besten gegen Ellas Traurigkeit? Die Kinder werden zum Mitmachen eingeladen und lernen, dass Traurigkeit und Tränen zum Alltag dazugehören.Sie erfahren, dass nicht nur Ella, sondern jede*r mal traurig ist und Trost braucht. Sie lernen, dass es in Ordnung ist traurig zu sein und den Tränen freien Lauf zu lassen und wie gut sich trost anfühlt. - Botschaft: Traurigkeit gehört dazu- Ein wertvolles Buch über ein großes Gefühl- Zum Mitmachen und Trost finden- Stärkt die Resilienz- Von den Urheberinnen von Wenn ich wütend binEin einfühlsames und pädagogisch wertvolles Bilderbuch, das Kindersorgen ernst nimmt.Auch für die Erzieherinnen und Erzieher geeignet.Die digitale Ausgabe von »Wenn ich traurig bin« ist ausschließlich als Fixed Format verfügbar und eignet sich deshalb nur für Tablets und Smartphone-Apps.7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Don Bosco Traurig, wütend oder froh?Bin ich lustig, angeekelt oder stolz? Emotionen wahrnehmen und benennen für Kinder Wie fühlt sich Mama, wenn ihr Sohn hinter der Tür hervorspringt? Welche Gefühle hat der Torschütze beim Fußball spielen? Was empfindet ein Mädchen, das sich von seiner Freundin verabschieden muss? Kleine Kinder haben oft große Gefühle, die plötzlich und übermächtig über sie hereinbrechen. Es fehlt ihnen noch die Erfahrung, um Emotionen wahrnehmen zu können, ohne von ihnen überwältigt zu werden. Dieses Bildkarten-Set unterstützt Kinder ab 3 Jahren dabei, positive und negative Gefühle benennen zu lernen. Denn es fällt leichter, mit Emotionen umzugehen, wenn sie nicht als große Unbekannte daherkommen! Spielerisch Empathie fördern: Wie fühlt sich der Protagonist auf den Abbildungen? Jeweils vier Karten bilden eine kurze Geschichte zu einem von acht Gefühlsausdrücken Mit zahlreichen Gesprächsimpulsen zur Sprachförderung: Kita-Kinder testen ihre Erzählkompetenz! Was passiert zuerst? Gefühle-Geschichten in chronologischer Reihenfolge auflegen Lernspiel ab 3 aus dem Don Bosco Verlag: Mit Bildkarten Alltagskompetenzen erwerben Gefühlsausdrücke kennenlernen und einer Alltagssituation zuordnen Kleine Geschichten über große Gefühle: Spiele helfen Kita- und Grundschulkindern, Emotionen wahrnehmen und über sie sprechen zu lernen. Die Bildkarten lassen sich vielseitig einsetzen, in Gruppen- oder Einzelsettings, als Gesprächsanlass oder als Vorlage für eine Schreibübung in der Grundschule. Sind die Karten in die chronologische Reihenfolge gebracht, ergibt sich ein Vergleich der Gefühle-Geschichten mit einer bekannten Alltagssituation ganz von selbst: Wie fühlt es sich an, ein Tor zu schießen? Bist du beim Spielen schon einmal so richtig wütend geworden? Visuelle Wahrnehmung und Empathie fördern: Das gelingt spielerisch mit dem kunterbunten Bildkarten-Set über große Gefühle für Kinder in Kita und Grundschule!14,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Traurig
-
Auer Verlag Sich freuen - traurig seinEthik besser unterrichtenFür eine gelungene Abwechslung im Fach Ethik sorgt das bewährte Stationentraining für die Klassen 3 und 4. Die Aufgaben des Trainings sind eine ideale Ergänzung zum Regelunterricht für den Ethikunterricht in der Grundschule. Sie greifen Themen des Lehrplans auf und unterstützen die Schüler*innen beim selbstständigen Wiederholen und Lernen.Inhaltliche SchwerpunkteLernen Ethik 3./4. KlasseGefühle Ethik 3./4. KlasseWerteerziehung GrundschuleLernen an Stationen Ethik Grundschule6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.