Domain kredit-immobilie.de kaufen?
Wir ziehen mit dem Projekt
kredit-immobilie.de um.
Sind Sie am Kauf der Domain
kredit-immobilie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-immobilie.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **


Ähnliche Suchbegriffe für Verfügbar
Top-Angebote
Produkte zum Begriff Verfügbar:
-
Oromed, Alkoholtester, X12 PRO ist verfügbarDer Oromed X12 PRO ist ein hochentwickelter Alkoholtester, der für präzise Messungen von Blutalkoholkonzentrationen konzipiert wurde. Mit einem kompakten und handlichen Design eignet sich dieses Gerät ideal für den persönlichen Gebrauch oder für den Einsatz in professionellen Umgebungen. Der Alkoholtester verfügt über ein gut lesbares LCD-Display, das die Ergebnisse klar anzeigt. Die Messgenauigkeit von ± 0,05 % gewährleistet zuverlässige und konsistente Ergebnisse, während der breite Messbereich von 0,00 ‰ bis 4,00 ‰ eine flexible Anwendung ermöglicht. Der X12 PRO ist batteriebetrieben und verwendet zwei AAA-Batterien, was eine einfache Handhabung und Wartung sicherstellt. Die kabellose Datenübertragung ermöglicht eine unkomplizierte Analyse der Messergebnisse. - LCD-Display für klare Ergebnisanzeige - Hohe Messgenauigkeit von ± 0,05 % - Breiter Messbereich von 0,00 ‰ bis 4,00 ‰ - Kabellose Datenübertragung für einfache Analyse.85,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Halter Sechseckig Gummiüberzogen - Verschiedene Größen VerfügbarEntdecken Sie die Vielseitigkeit der gummiüberzogenen sechseckigen Halter von Famanu, ideal für Übungen und Fitness im eigenen Zuhause. Erhältlich in mehreren Größen bis zu 20 kg, sind sie perfekt für jeden Fitnessliebhaber, der seine Krafttrainingseinheiten optimieren möchte. Die Halter sind robust und langlebig, sodass sie auch intensiven Trainingseinheiten standhalten. Mit ihrem durchdachten Design ermöglichen sie eine Vielzahl von Übungen, um die Muskulatur gezielt zu stärken. Lieferumfang: Halter in gewählter Größe.460,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **

Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verfügbar:
-
Elektrisch höhenverstellbarer Bürodrehstuhl - Sofort verfügbarElektrisch höhenverstellbarer Bürodrehstuhl – Sofort verfügbar Produktbeschreibung: Dieser elektrisch höhenverstellbare Bürodrehstuhl vereint moderne Technik mit ergonomischem Komfort und Flexibilität. Entwickelt, um die Bedürfnisse eines dynamischen Arbeitsplatzes zu erfüllen, ermöglicht dieser Stuhl eine einfache Anpassung der Sitzhöhe per Knopfdruck. Ideal für Nutzer, die während des Arbeitstages häufig zwischen verschiedenen Positionen wechseln möchten, sorgt dieser Stuhl für ein gesundes und komfortables Arbeiten. Design und Material: Rückenlehne: Ergonomisch geformt und mit atmungsaktivem Netzstoff oder hochwertigem Stoff bezogen, bietet die Rückenlehne optimalen Halt und sorgt für eine gute Belüftung. Sitzfläche: Komfortabel gepolstert und mit strapazierfähigem Stoff bezogen, garantiert der Sitz langanhaltenden Komfort, selbst bei längerer Nutzung. Gestell: Robustes Metallgestell mit einem stabilen fünfarmigen Fußkreuz, ausgestattet mit leichtgängigen Rollen, die für Mobilität und Stabilität auf allen Böden sorgen. Elektrische Höhenverstellung: Mit einer praktischen elektrischen Steuerung unter der Armlehne lässt sich die Sitzhöhe mühelos und präzise per Knopfdruck einstellen. Maße, Gewicht und Konfiguration: Höhenverstellbar, motorisch 200 mm oder 300 mm Sitzhöhe Der Stuhl kann in folgenden Interval-len eingestellt werden: bei 200 mm: 40-60 cm, 42-62 cm, 44-64 cm, 46-66 cm bei 300 mm: 45-75 cm, 47-77 cm, 49-79 cm, 51-81 cm Sitz, Breite x Tiefe 47 x 49 cm (CY-Sitz) Sitzneigung* 6° vorwärts, 3° rückwärts Sitztiefe 33-49 cm Rückenlehne, Breite x höhe 43x45 cm (CY-Rücken) Rückenlehne, Neigung 20° vorwärts, 6° rückwärts Höhenverstellung Rückenlehne 13 cm Armlehnen (PU-Armlehnen) 9 x 30 cm Armlehnenhöhe, justierbar 0-24 cm Abstand zwischen Armlehnen, justierbar 41-55 cm Rahmengröße 55 x 55 cm Gewicht (Stuhl) 29 kg Tragfähigkeit 160 g Eigenschaften: Elektrische Höhenverstellung: Die intuitive, elektrische Steuerung ermöglicht eine schnelle und einfache Anpassung der Sitzhöhe. Dies ist ideal für Arbeitsplätze, an denen eine flexible und wechselnde Sitzposition erforderlich ist. Ergonomisches Design: Die ergonomisch geformte Rückenlehne und der gepolsterte Sitz bieten den notwendigen Komfort und fördern eine gesunde Körperhaltung. Dynamisches Sitzen: Dank der elektrischen Höhenverstellung können Sie den Stuhl sowohl im Sitzen als auch im Stehen nutzen, was die Bewegungsfreiheit am Arbeitsplatz maximiert. Leichtgängige Rollen: Für weiche und harte Böden geeignet, bieten die Rollen Mobilität und Stabilität während der Arbeit. Pflegehinweise: Sitzpolster und Rückenlehne: Regelmäßig mit einem weichen Tuch abstauben oder absaugen. Flecken können mit einem feuchten Tuch und milder Seifenlösung entfernt werden. Fazit: Der elektrisch höhenverstellbare Bürodrehstuhl bietet Flexibilität, Komfort und modernste Technologie für einen ergonomischen Arbeitsplatz. Ideal für Arbeitsumgebungen, in denen häufige Positionswechsel notwendig sind, unterstützt dieser Stuhl gesundes und dynamisches Arbeiten.2899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oromed, Alkoholtester, X12 PRO ist verfügbarDer Oromed X12 PRO ist ein hochentwickelter Alkoholtester, der für präzise Messungen von Blutalkoholkonzentrationen konzipiert wurde. Mit einem kompakten und handlichen Design eignet sich dieses Gerät ideal für den persönlichen Gebrauch oder für den Einsatz in professionellen Umgebungen. Der Alkoholtester verfügt über ein gut lesbares LCD-Display, das die Ergebnisse klar anzeigt. Die Messgenauigkeit von ± 0,05 % gewährleistet zuverlässige und konsistente Ergebnisse, während der breite Messbereich von 0,00 ‰ bis 4,00 ‰ eine flexible Anwendung ermöglicht. Der X12 PRO ist batteriebetrieben und verwendet zwei AAA-Batterien, was eine einfache Handhabung und Wartung sicherstellt. Die kabellose Datenübertragung ermöglicht eine unkomplizierte Analyse der Messergebnisse. - LCD-Display für klare Ergebnisanzeige - Hohe Messgenauigkeit von ± 0,05 % - Breiter Messbereich von 0,00 ‰ bis 4,00 ‰ - Kabellose Datenübertragung für einfache Analyse.85,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Immobilienkauf und -finanzierung für SelbstnutzerImmobilienkauf und -finanzierung für Selbstnutzer , Geld sparen und Fehler vermeiden beim Kauf der eigenen vier Wände , Wannen > Chiptuning & Motortuning , Auflage: 2., vollständig überarbeitete und erweiterete Aufl., Erscheinungsjahr: 20220309, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2., vollständig überarbeitete und erweiterete Aufl, Seitenzahl/Blattzahl: 315, Keyword: Altersvorsorge; Betongold; ETF-Papst; Erwerb; Geldanlage; Grundstück; Hausbau; Immobilie; Immobilienanlage; Immobilienfinanzierung; Kaufen oder Mieten?; Kredit; Mietfrei wohnen; Reich werden mit Immobilien; Wohneigentum; Wohnungsbau, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Persönliche Finanzen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 216, Breite: 137, Höhe: 25, Gewicht: 441, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Arten von Sicherheiten stehen einem Kreditnehmer zur Verfügung, um einen Kredit abzusichern?
1. Immobilien wie Wohnungen oder Häuser können als Sicherheit dienen. 2. Auch Wertpapiere wie Aktien oder Anleihen können zur Absicherung eines Kredits genutzt werden. 3. Darüber hinaus sind auch Bürgschaften oder Lebensversicherungen als Sicherheiten möglich. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Verfügbar
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Halter Sechseckig Gummiüberzogen - Verschiedene Größen VerfügbarEntdecken Sie die Vielseitigkeit der gummiüberzogenen sechseckigen Halter von Famanu, ideal für Übungen und Fitness im eigenen Zuhause. Erhältlich in mehreren Größen bis zu 20 kg, sind sie perfekt für jeden Fitnessliebhaber, der seine Krafttrainingseinheiten optimieren möchte. Die Halter sind robust und langlebig, sodass sie auch intensiven Trainingseinheiten standhalten. Mit ihrem durchdachten Design ermöglichen sie eine Vielzahl von Übungen, um die Muskulatur gezielt zu stärken. Lieferumfang: Halter in gewählter Größe.460,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
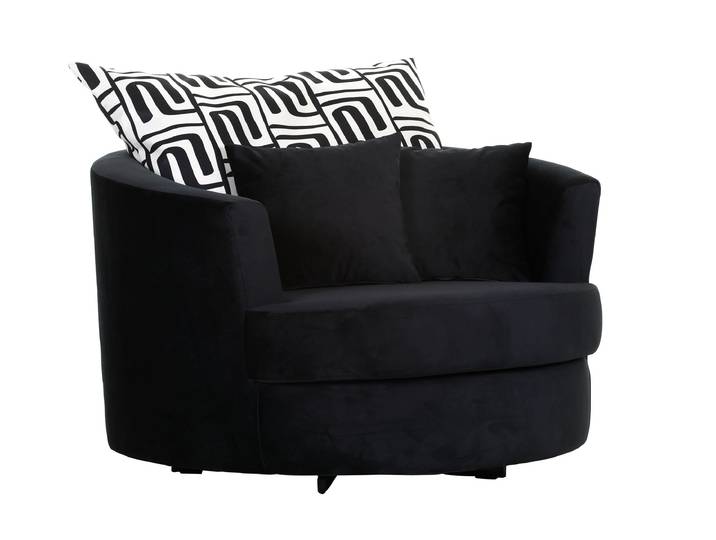
Gutmann Leni Drehsessel in 3 Farben verfügbar<p>Der <strong>Gutmann Leni Drehsessel</strong> vereint modernes Design mit einem hohen Maß an Komfort und wird schnell zum Lieblingsplatz in deinem Wohnbereich. Mit seiner kompakten Form und der praktischen Drehfunktion ist dieser Sessel nicht nur ein stilvolles Möbelstück, sondern auch äußerst funktional. Die <strong>360°-Drehbarkeit</strong> ermöglicht maximale Bewegungsfreiheit und passt sich flexibel an verschiedene Wohnsituationen an. Ob im Wohnzimmer, Arbeitszimmer oder im Loungebereich – der Leni Drehsessel sorgt stets für ein angenehmes Sitzgefühl.</p><p>Erhältlich in drei attraktiven Farbvarianten, lässt sich der Drehsessel mühelos in unterschiedliche Einrichtungskonzepte integrieren. Wähle deine Lieblingsfarbe und setze stilvolle Akzente in deinem Zuhause. Die Maße des Sessels sind mit einer Breite von <strong>115 cm</strong>, einer Tiefe von <strong>115 cm</strong> und einer Höhe von <strong>72 cm</strong> optimal auf Komfort und Platzersparnis abgestimmt.</p><p>Der Gutmann Leni Drehsessel ist die perfekte Wahl für alle, die Wert auf <strong>Komfort</strong> und <strong>ästhetisches Design</strong> legen. Gönn dir diesen stilvollen Sessel und genieße die Kombination aus Funktionalität und ansprechendem Aussehen in deinem Wohnraum.</p>718,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist die optimale Kreditlaufzeit für eine Baufinanzierung?
Die optimale Kreditlaufzeit für eine Baufinanzierung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der eigenen finanziellen Situation und den individuellen Zielen. In der Regel wird eine Kreditlaufzeit zwischen 10 und 30 Jahren empfohlen, um die monatlichen Raten bezahlbar zu halten und gleichzeitig die Gesamtkosten niedrig zu halten. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um eine langfristige finanzielle Belastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.